Domain massenlager.de kaufen?
Wir ziehen mit dem Projekt
massenlager.de um.
Sind Sie am Kauf der Domain
massenlager.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain massenlager.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
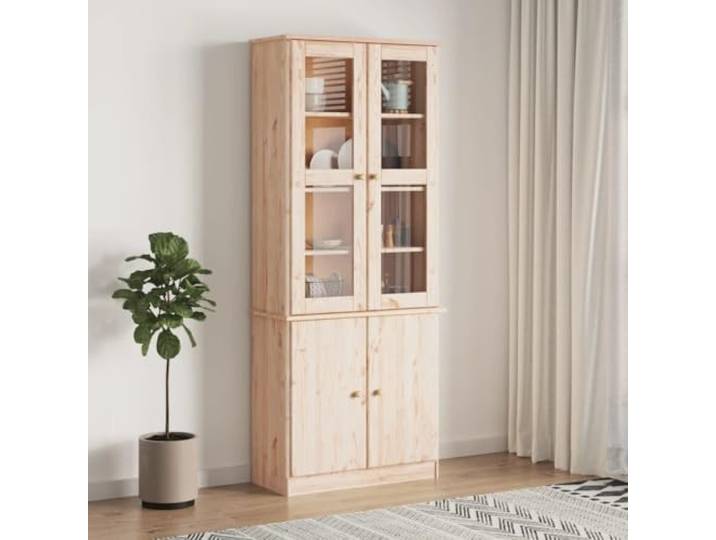
ZQQLVOO Massivholz Vitrine mit Glas Kiefer rustikal Sammlung Aufbewahrung Schrank Deko GlasfrontZQQLVOO Massivholz Vitrine mit Glas Kiefer rustikal Sammlung Aufbewahrung Schrank Deko Glasfront. Aus massivem Kiefernholz gefertigt für eine langlebige und stabile Nutzung. Mit mehreren Einlegeböden bietet die Vitrine ausreichend Platz zur übersichtlichen Präsentation von Sammelstücken. Die praktischen Glastüren schützen vor Staub und ermöglichen eine uneingeschränkte Sicht auf die Ausstellungsstücke. Dank der glatten Oberfläche ist die Vitrine mit einem feuchten Tuch einfach zu reinigen. Holzgriffe an den Türen unterstreichen den rustikalen Charakter und sorgen für eine einfache Handhabung. Farbe:Natur423,00 €*Versand: 39,15 €Sichere Weiterleitung zum Anbieter
-
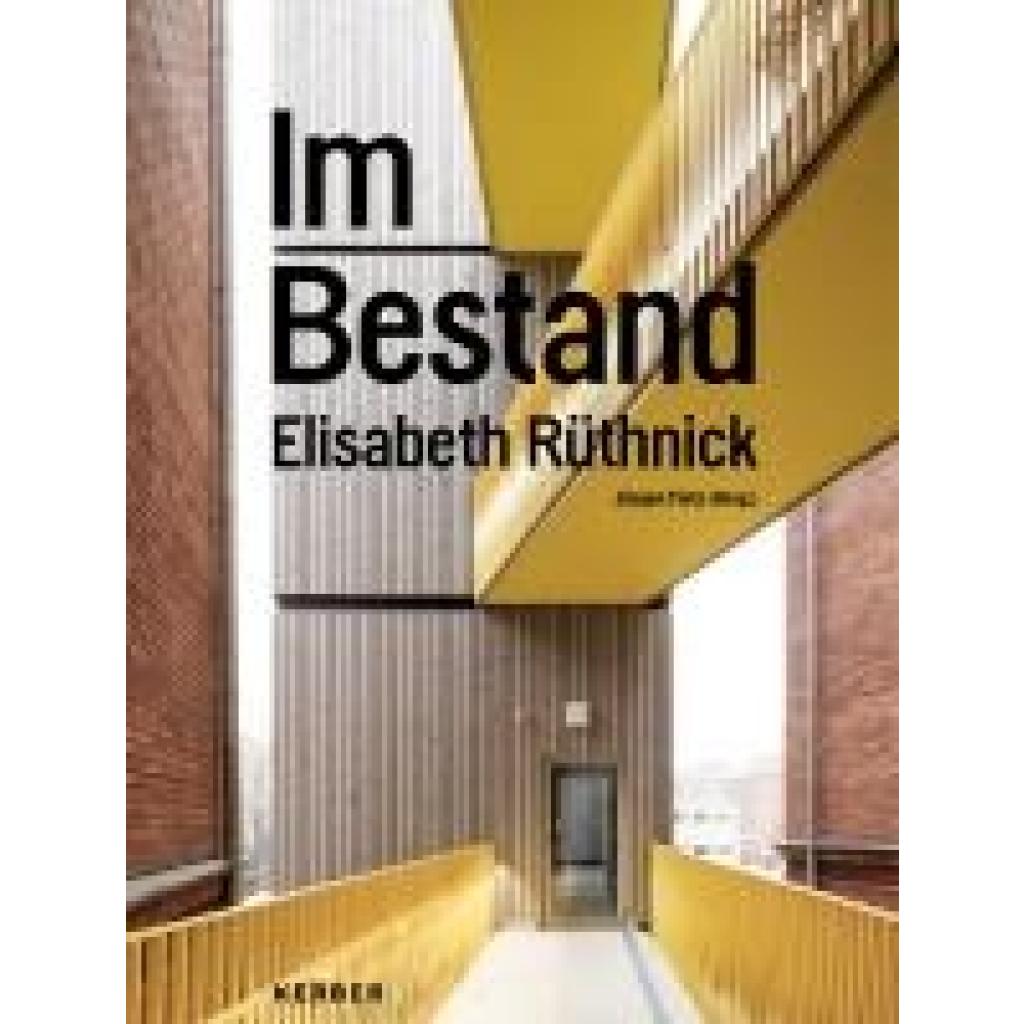
Im BestandIm Bestand , Elisabeth Rüthnick , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20250401, Redaktion: Tietz, Jürgen, Seitenzahl/Blattzahl: 200, Keyword: Architektin; Architektinnen; Architektur Berlin; Architektur in Deutschland; Architekturbüro Berlin; Bauen im Bestand; Deutsche Architektin; Frauen in der Architektur; Moderne Architektur; Nachhaltige Architektur; Nachhaltiges Bauen; Rüthnick; Rüthnick Architekten, Fachschema: Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Haus / Wohnhaus~Wohnhaus~Architektur / Sakrale Architekur, Fachkategorie: Architektur: berufliche Praxis~Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude~Architektur: Wohngebäude~Architektur: Kirchen, Sakralbauten, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 280, Breite: 240, Höhe: 25, Gewicht: 1474, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haferflocken Großblatt - VorratHaferflocken sind eine wichtige Grundlage für Müslis, Bratlinge, Süßspeisen und Suppen. Unsere Haferflocken können ohne Kochen oder Einweichen genossen werden. Mit Milch/Saft/Getreidedrink etc. und etwas Obst warm oder kalt zubereitet, sind sie eine schnelle, vollwertige Mahlzeit. Lagerhinweise Kühl und trocken lagern.16,43 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Relaxdays Toilettenpapier Aufbewahrung, 12 Rollen, HxBxT: 38 x 43 x 17 cm, Stoff, Bambus, Klopapier Korb, Vorrat, weißMit diesem praktischen Reserverollenhalter hast Du die nächste Rolle Toilettenpapier stets griffbereit. Der eckige Toilettenpapierbehälter bietet Platz für 12 Rollen, sodass immer eine Reserve an Klopapier im Bad oder Gäste-WC vorhanden ist. Dank...18,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **


Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Standard-Detail-Sammlung Bauen im Bestand, Fachbücher von Peter BeinhauerBesonders beim Bauen im Bestand steckt der Teufel im Detail. Die Standard-Detail-Sammlung Bauen im Bestand liefert hunderte Detailvorlagen für typische Aufgaben beim Bauen im Bestand und ermöglicht eine effiziente und sichere Detailplanung. Gezeigt werden Lösungen für alle Bauteile vom Keller bis zum Dach. Zu jedem Detail liefert eine kurze Beschreibung wichtige Ausführungshinweise und eine kurze Auflistung der wesentlichen, zu beachtenden DIN-Normen und Regelwerke. Auf der CD zum Buch befinden sich alle Details im DXF- (AutoCAD 2013 LT), DWG- (AutoCAD 2013 LT) sowie PDF- und JPG-Format. So können die Zeichnungen in CAD-Systemen individuell bearbeitet und an die jeweilige Bauaufgabe angepasst werden. In den Zeichnungen sind vorhandene Bausubstanz (Urzustand) und die Sanierungsmassnahme deutlich unterschieden. Der umfangreiche Katalog umfasst ca. 400 Zeichnungen.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
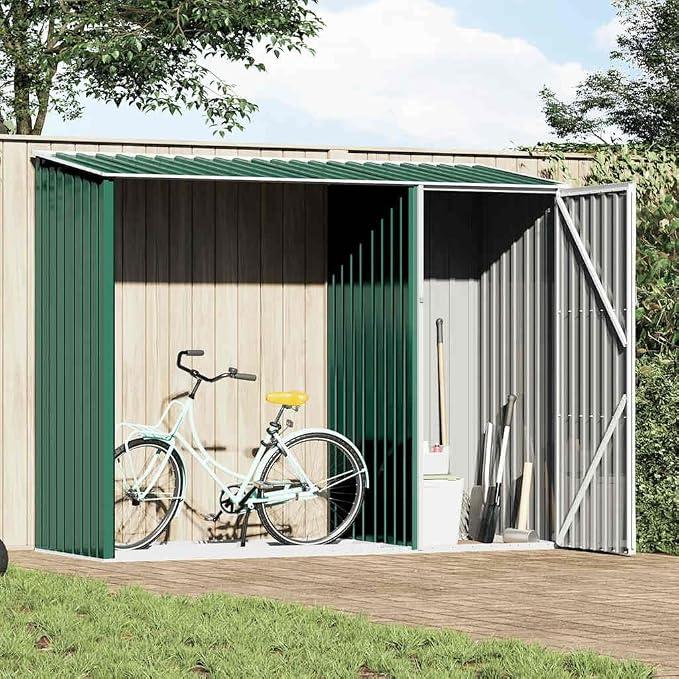
Garten Brennholzlager Grün aus verzinktem Stahl, Gartenschuppen und Gerätehaus für Aufbewahrung im Außenbereich, wetterfestes Holzregal mit großer Lagerfläche 245 x 98 x 159 cmDieses 2-in-1-Gartenhaus eignet sich zur Aufbewahrung verschiedenster Gegenstände wie Brennholz, Werkzeug, Gartenmöbel, Gartengeräte usw. Es bietet Schutz vor Schmutz, Staub sowie Wind und Wetter. Dieses Gartenhaus, bestehend aus einem Holzregal und einem großen Schuppen, bietet ausreichend Platz für Ihre Gartengeräte. Dank der verzinkten Stahlkonstruktion ist das Gerätehaus äußerst wartungsarm und langlebig. Dank der geneigten Dachkonstruktion läuft Regenwasser automatisch vom Dach ab. Gut zu wissen:Um Schäden durch starken Schnee zu vermeiden, empfehlen wir, das Dach im Winter regelmäßig zu räumen.Farbe: GrünMaterial: Verzinkter StahlGesamtabmessungen: 245 x 98 x 148/159 cm (B x T x H)Ohne BodenZusammenbau erforderlich: Ja Warnung! Es müssen Schutzhandschuhe getragen werden. Bitte trage eine Schutzbrille, Handschuhe, Sicherheitsschuhe und einen Helm (Kopfschutz), wenn du den Schuppen aufbaust. Baue den Schuppen nicht bei extremen Wetterbedingungen wie starkem Wind oder niedrigen Temp544,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ZQQLVOO Massivholz Vitrine mit Glas Kiefer rustikal Sammlung Aufbewahrung Schrank Deko GlasfrontZQQLVOO Massivholz Vitrine mit Glas Kiefer rustikal Sammlung Aufbewahrung Schrank Deko Glasfront. Aus massivem Kiefernholz gefertigt für eine langlebige und stabile Nutzung. Mit mehreren Einlegeböden bietet die Vitrine ausreichend Platz zur übersichtlichen Präsentation von Sammelstücken. Die praktischen Glastüren schützen vor Staub und ermöglichen eine uneingeschränkte Sicht auf die Ausstellungsstücke. Dank der glatten Oberfläche ist die Vitrine mit einem feuchten Tuch einfach zu reinigen. Holzgriffe an den Türen unterstreichen den rustikalen Charakter und sorgen für eine einfache Handhabung. Farbe:Natur423,00 €*Versand: 39,15 €Sichere Weiterleitung zum Anbieter
-
Im BestandIm Bestand , Elisabeth Rüthnick , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20250401, Redaktion: Tietz, Jürgen, Seitenzahl/Blattzahl: 200, Keyword: Architektin; Architektinnen; Architektur Berlin; Architektur in Deutschland; Architekturbüro Berlin; Bauen im Bestand; Deutsche Architektin; Frauen in der Architektur; Moderne Architektur; Nachhaltige Architektur; Nachhaltiges Bauen; Rüthnick; Rüthnick Architekten, Fachschema: Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Haus / Wohnhaus~Wohnhaus~Architektur / Sakrale Architekur, Fachkategorie: Architektur: berufliche Praxis~Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude~Architektur: Wohngebäude~Architektur: Kirchen, Sakralbauten, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 280, Breite: 240, Höhe: 25, Gewicht: 1474, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
Haferflocken Großblatt - VorratHaferflocken sind eine wichtige Grundlage für Müslis, Bratlinge, Süßspeisen und Suppen. Unsere Haferflocken können ohne Kochen oder Einweichen genossen werden. Mit Milch/Saft/Getreidedrink etc. und etwas Obst warm oder kalt zubereitet, sind sie eine schnelle, vollwertige Mahlzeit. Lagerhinweise Kühl und trocken lagern.16,43 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Relaxdays Toilettenpapier Aufbewahrung, 12 Rollen, HxBxT: 38 x 43 x 17 cm, Stoff, Bambus, Klopapier Korb, Vorrat, weißMit diesem praktischen Reserverollenhalter hast Du die nächste Rolle Toilettenpapier stets griffbereit. Der eckige Toilettenpapierbehälter bietet Platz für 12 Rollen, sodass immer eine Reserve an Klopapier im Bad oder Gäste-WC vorhanden ist. Dank...18,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Amaranth Schoko Müsli - VorratDas Bio Amaranth Schoko Müsli von Allos ist ein leckeres Frühstücksmüsli mit einem 20% Amaranth-Anteil. Das Müsli besitzt einen hohen Ballaststoffgehalt und dient als Magnesium- und Eisenquelle. Die fein herben Zartbitterschokoladenflakes und -stückchen geben dem Müsli eine extra schokoladige Note - so kannst du mit Energie und Genuss in den Tag starten! Zugegeben! Amaranth, das Superkorn der Inkas, ist schon uralt. Viel älter als wir. Aber wir haben es 1982 als Erste nach Deutschland gebracht. Reich an Ballaststoffen, Magnesium, Eisen und Proteinen. Als Frühstücksexperten finden wir es ideal für unsere Müslis und Breie. Die Rezepturen enthalten 20% frisch gepoppten Amaranth. Dazu – je nach Sorte – Beeren, Nüsse und weitere leckere, vollwertige Zutaten. Genau richtig, um schnell und langanhaltend Energie zu tanken: für die Schule, das Studium und den Job. Hinweise zur Handhabung und Lagerung Bitte kühl und trocken lagern!12,97 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Relaxdays Toilettenpapier Aufbewahrung, 12 Rollen, HBT: 38 x 43 x 17 cm, Stoff, Bambus, Klopapier Korb, Vorrat, schwarzMit diesem praktischen Reserverollenhalter hast Du die nächste Rolle Toilettenpapier stets griffbereit. Der eckige Toilettenpapierbehälter bietet Platz für 12 Rollen, sodass immer eine Reserve an Klopapier im Bad oder Gäste-WC vorhanden ist. Dank...18,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.